Hypotheek berekenen: maximale hypotheek en maandlasten 2026
Vul je bruto jaarinkomen en de rente in. Je ziet direct hoeveel je volgens de leennormen van 2026 kunt lenen.
Vul de velden in en het resultaat verschijnt direct.
Vul een hypotheekbedrag, de rente en de looptijd in. Je ziet de bruto maandlast bij annuïtair en lineair aflossen.
Vul de velden in en het resultaat verschijnt direct.
Vul de koopsom en je hypotheek in. Je ziet de kosten koper en hoeveel eigen geld je nodig hebt.
Vul de velden in en het resultaat verschijnt direct.
Dit is een indicatie op basis van de leennormen en belastingregels van 2026 en geen offerte of advies. De netto maandlast houdt geen rekening met heffingskortingen. De berekening gebeurt in je browser. Er wordt niets opgeslagen.
Wil je weten hoeveel je kunt lenen voor een huis? Met deze gratis hypotheekcalculator kun je in één minuut je hypotheek berekenen op basis van je bruto jaarinkomen, de rente en de leennormen van 2026. Je ziet direct jouw maximale hypotheek, de bruto maandlasten en de kosten koper. De uitkomst is een indicatie en geen offerte of advies.
Zo gebruik je de hypotheekcalculator
Ontdek hoeveel je kunt lenen en wat je maandlasten worden. Bereken eenvoudig en makkelijk online: vul je gegevens in en krijg direct een indicatie van wat je kunt lenen. Zo werkt het in vijf stappen:
De hypotheekberekening gebeurt direct in je browser en er wordt niets opgeslagen.
Maximale hypotheek berekenen: hoeveel kun je lenen in 2026?
Geldverstrekkers houden zich bij het verstrekken van hypotheken aan de leennormen die het Nibud elk jaar adviseert en de overheid vastlegt. Per 1 januari 2026 zijn de financieringslastpercentages afgerond op 0,1 procentpunt. Daardoor verandert je leencapaciteit minder schokkerig bij een kleine wijziging in inkomen of rente. Het Nibud verwacht daarnaast een loonstijging van 4,1% in 2026, wat voor veel huishoudens juist meer leenruimte betekent.
Wat bepaalt je maximale hypotheek?
Meerdere factoren hebben invloed op hoeveel je kunt lenen:
Voorbeeld: maximale hypotheek per inkomen
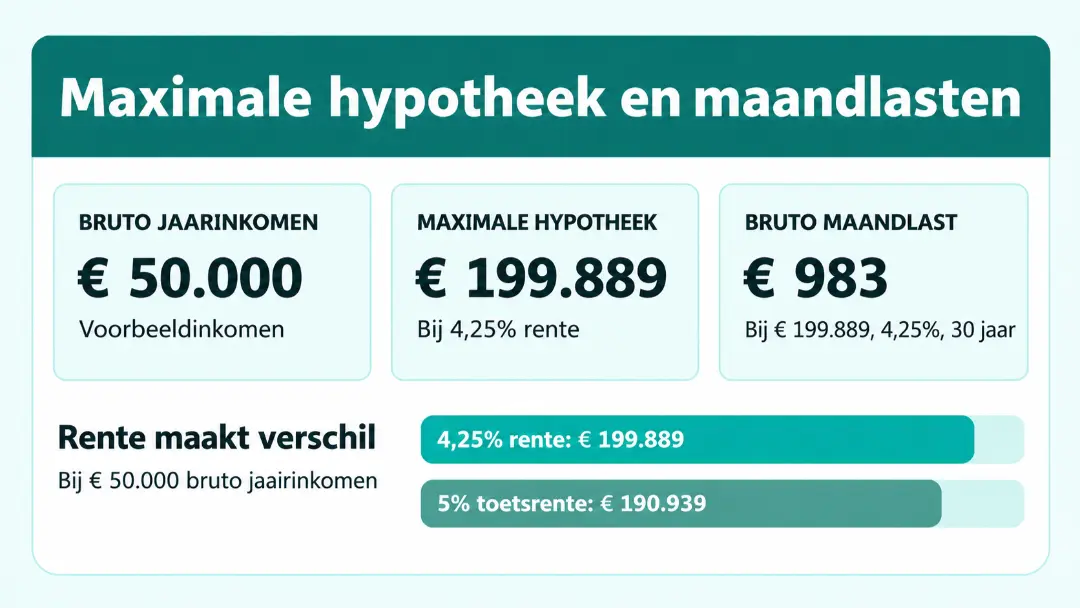
De tabel toont de standaardtabel uit het Nibud-advies voor 2026: één verdiener, 30 jaar annuïtair, energielabel E, F of G en zonder extra bedragen.
Bruto jaarinkomen | Maximale hypotheek bij 4,25% rente | Maximale hypotheek bij 5% toetsrente |
|---|---|---|
€ 35.000 | € 139.922 | € 133.657 |
€ 50.000 | € 199.889 | € 190.939 |
€ 70.000 | € 290.517 | € 274.921 |
€ 100.000 | € 459.067 | € 434.657 |
Extra leenruimte: energielabel en alleenstaanden
Energielabel | Extra hypotheek in 2026 |
|---|---|
E, F of G | € 0 |
C of D | € 5.000 |
A of B | € 10.000 |
A+ of A++ | € 20.000 |
A+++ | € 25.000 |
A++++ | € 30.000 |
A++++ met garantie | € 40.000 |
Alleenstaanden met een bruto jaarinkomen meer dan € 30.000 (meer dan € 29.000 na de AOW-leeftijd) kunnen daar € 17.000 bovenop lenen.
Is een maximale hypotheek slim?
Hoeveel je maximaal kunt lenen, zegt niet hoeveel je moet lenen. Het maximum is de bovengrens volgens de normen, geen advies. De normen rekenen met gemiddelde uitgaven van een huishouden van twee volwassenen zonder kinderen. Heb je hogere vaste lasten, bijvoorbeeld door kinderen, een auto of een oud huis, dan kan een lager bedrag beter passen. Houd ook rekening met een rentestijging na de rentevaste periode en bedenk voordat je een hypotheek afsluit wat je maandelijks comfortabel kunt betalen.
Maandlasten van je hypotheek: annuïtair of lineair
Je hypotheek betaal je elke maand uit rente en aflossing. Wat dat kost, hangt af van de hypotheekvorm en het soort hypotheek dat je kiest. Bij een annuïtaire hypotheek, ook wel annuïtenhypotheek genoemd, betaal je elke maand hetzelfde bruto bedrag. Het rentedeel daalt en het aflossingsdeel stijgt. Bij een lineaire hypotheek los je elke maand een vast bedrag af, waardoor je maandlast daalt. Voor hypotheekrenteaftrek op een nieuwe hypotheek moet je minimaal annuïtair of lineair aflossen. Een aflossingsvrij deel van een nieuwe hypotheek geeft geen renteaftrek. De normen rekenen de financieringslast in de regel uit als een annuïtaire hypotheek van 30 jaar, ook als je een andere vorm kiest.
De tabel toont de bruto maandlasten bij 4,5% rente en een looptijd van 30 jaar. Het zijn voorbeeldbedragen, geen aanbod.
Hypotheek | Annuïtair per maand | Lineair eerste maand | Lineair laatste maand | Totale rente annuïtair |
|---|---|---|---|---|
€ 250.000 | € 1.267 | € 1.632 | € 697 | € 206.017 |
€ 300.000 | € 1.520 | € 1.958 | € 836 | € 247.220 |
€ 350.000 | € 1.773 | € 2.285 | € 976 | € 288.423 |
€ 400.000 | € 2.027 | € 2.611 | € 1.115 | € 329.627 |
Dit zijn bruto lasten. Door de hypotheekrenteaftrek, in 2026 maximaal 37,56%, liggen je netto lasten lager. Wil je de hypotheekrente berekenen die je in het eerste jaar betaalt? Bij € 300.000 en 4,5% is dat iets minder dan € 13.500. Wil je weten wat een ander hypotheekbedrag kost? Vul het bedrag, de rente en de looptijd in bij het tabblad Maandlasten van de calculator, dan zie je wat jouw maandlasten worden.
Welke rente gebruik je?
De rente is bepalend voor je maandlast en je maximale hypotheek. Wil je je hypotheek berekenen in oktober 2026? In oktober 2026 ligt de gemiddelde rente voor 10 jaar vast met NHG op 4,52% (Van Bruggen, stand 4 oktober). Zonder NHG is dat gemiddeld 4,87%. Begin september was het gemiddelde met NHG nog 4,11%. Je rente hangt af van de rentevaste periode, NHG, het energielabel en het deel van de woningwaarde dat je leent. Rentes veranderen snel, dus pas de rente in de calculator aan op het tarief dat jij kunt krijgen.
Kosten koper en eigen geld
Bij het kopen van een huis heb je eigen geld nodig naast je hypotheek. Naast de koopsom betaal je namelijk bijkomende kosten, de zogeheten kosten koper. Omdat je maximaal 100% van de woningwaarde mag lenen, betaal je de kosten koper doorgaans uit eigen geld. Wil je je hypotheek berekenen met eigen geld, tel dan deze posten mee:
Kostenpost | Bedrag in 2026 |
|---|---|
Overdrachtsbelasting woning voor eigen gebruik | 2% van de koopsom |
Startersvrijstelling (18 tot en met 34 jaar, woning tot € 555.000) | 0% |
Overdrachtsbelasting overige woning, zoals een verhuurde of vakantiewoning | 8% |
NHG-borgtochtprovisie | 0,4% van de hypotheek |
Notaris, taxatie en advies | Verschilt per aanbieder |
Bij een woning van € 350.000 betaal je zonder vrijstelling € 7.000 overdrachtsbelasting. De grens voor de Nationale Hypotheek Garantie (NHG) is in 2026 € 470.000, of € 498.200 met verduurzamende maatregelen. Met NHG betaal je vaak een lagere rente, maar je betaalt eenmalig 0,4%: bij een hypotheek van € 300.000 is dat € 1.200.
Hoeveel huis kun je betalen?
Je koopbudget is je maximale hypotheek plus je eigen geld, min de kosten koper. Heb je bijvoorbeeld een maximale hypotheek van € 290.000 en € 30.000 eigen geld, dan is € 320.000 beschikbaar. Daar gaan de kosten koper van af, zoals de overdrachtsbelasting van 2%: bij een koopsom van € 300.000 is dat al € 6.000.
Heb je een huis op het oog? Bereken je maximale hypotheek en kijk hoeveel eigen geld je nodig hebt. Zo weet je in welke prijsklasse je kunt zoeken en hoeveel je kunt lenen voor jouw droomhuis.
Jouw situatie: starter, ondernemer, student of samen
Starters
Ben je jonger dan 35 en koop je een woning tot € 555.000 om zelf in te wonen, dan betaal je geen overdrachtsbelasting. Dat verlaagt het eigen geld dat je nodig hebt direct met 2% van de koopsom.
Hypotheek berekenen als zzp’er of ondernemer
Geldverstrekkers rekenen bij ondernemers met de gemiddelde winst van de afgelopen drie jaar. Was de winst in het laatste jaar lager dan dat gemiddelde, dan telt het laatste jaar. Bij bijna alle aanbieders moet je minimaal één jaar ondernemer zijn. Een NHG-hypotheek is al na 12 maanden mogelijk, met een Inkomensverklaring Ondernemer.
Studieschuld en andere leningen
Wil je je hypotheek berekenen met studieschuld, dan telt het wettelijke maandbedrag van je studielening mee. Omdat de rente op een studielening niet aftrekbaar is, rekenen geldverstrekkers die maandlast om met een factor. Bij een toetsrente tussen 4% en 4,5% is dat 1,25. Een maandlast van € 100 kost je dan ongeveer € 125 aan bruto hypotheekruimte per maand.
Samen kopen of alleenstaand
Kopen jullie samen, dan tellen beide inkomens volledig mee. Ben je alleenstaand, dan geldt de extra leenruimte van € 17.000 hierboven.
Tweede woning, verbouwen of overbruggen
Je kunt extra lenen voor energiebesparende maatregelen. Een geldverstrekker mag daarvoor extra ruimte geven: tot € 20.000 bij label E, F of G en tot € 15.000 bij label C of D. Je mag dan tot 106% van de woningwaarde lenen. Heb je nog een woning die niet verkocht is, dan mag de aanbieder die lasten, inclusief de kosten van een overbruggingskrediet, buiten beschouwing laten als aannemelijk is dat je ze kunt betalen. Voor een tweede woning geldt 8% overdrachtsbelasting. De calculator geeft in deze situaties geen volledig beeld, dus bespreek ze met een hypotheekadviseur.
Van berekening naar hypotheek aanvragen
Wil je een hypotheek krijgen? Dan doorloop je deze stappen:
Conclusie
Met de leennormen van 2026 weet je in een minuut hoeveel je maximaal kunt lenen. Je maximale hypotheek hangt vooral af van je bruto jaarinkomen, de rente en het energielabel, terwijl je maandlasten afhangen van de hypotheekvorm en de looptijd. Vergeet de kosten koper niet, want die betaal je meestal uit eigen geld. Gebruik de hypotheekcalculator als eerste indicatie en bespreek het resultaat met een hypotheekadviseur voordat je een bod uitbrengt.