Annuïteit berekenen
Vul het leenbedrag, de rente en de looptijd in en zie direct je maandlast, de totale rente en hoeveel je per jaar aflost.
Vul het leenbedrag, de rente en de looptijd in en het resultaat verschijnt direct.
Aflossingsschema per jaar
| Jaar | Rente | Aflossing | Restschuld |
|---|
Dit is een indicatieve berekening met één vaste rente over de hele looptijd. De bedragen zijn bruto: exclusief hypotheekrenteaftrek, kosten en verzekeringen. De tool rekent met de nominale rente per jaar. Aan deze berekening kunnen geen rechten worden ontleend. De berekening gebeurt in je browser. Er wordt niets opgeslagen.
Met deze rekentool kun je de annuïteit berekenen voor een hypotheek, persoonlijke lening of autolening. Vul het bedrag, de rente en de looptijd in en je ziet direct je maandlast, de totale rente en wat je in de eerste maand aan rente en aflossing betaalt.
Wat is een annuïteit?
Een annuïteit is een vast bedrag dat je elke periode betaalt voor een lening of hypotheek. Dat bedrag bestaat uit rente en aflossing. Je betaalt dus elke maand hetzelfde bruto bedrag gedurende de gehele looptijd, zolang de rente vaststaat. Annuïteiten berekenen doe je met het bedrag van de lening, het rentepercentage en het aantal termijnen.
Rente en aflossing binnen de annuïteit
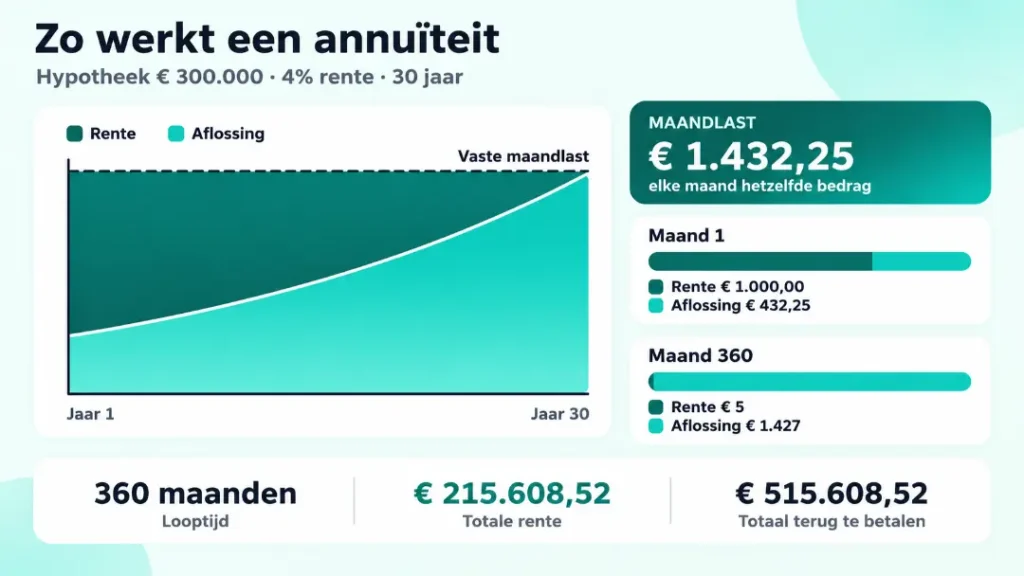
In het begin van de looptijd bestaat je maandlast vooral uit rente, omdat je restschuld nog hoog is. Je betaalt dan relatief veel rente en lost nog weinig af. Naarmate de looptijd vordert daalt de restschuld en daarmee het rentedeel. Daardoor verandert de verhouding tussen rente en aflossing, terwijl het totaalbedrag elke maand gelijk blijft.
Welke gegevens heb je nodig?
Om de annuïteit te berekenen hoef je maar drie gegevens in te voeren: het leenbedrag (bij een hypotheek is dat het hypotheekbedrag), de rente per jaar en de looptijd. De looptijd reken je om naar maanden. Een looptijd van 30 jaar betekent dus 360 termijnen.
Annuïteit berekenen met de formule
Voor de berekening van de annuïteit gebruik je deze formule. Het resultaat is de maandelijkse annuïteit:
Formule annuïteit
M = H × [i × (1 + i)^n] ÷ [(1 + i)^n − 1]
Letter | Betekenis |
|---|---|
M | Maandlast |
H | Hoofdsom, het geleende bedrag |
i | Maandrente: jaarrente gedeeld door 12 |
n | Aantal maandtermijnen: jaren maal 12 |
Rekenvoorbeeld: hypotheek van € 300.000
Gegeven | Waarde |
|---|---|
Hoofdsom | € 300.000 |
Rente per jaar | 4% |
Maandrente (i) | 0,00333333 |
Looptijd | 30 jaar, dus 360 maanden |
Maandlast | € 1.432,25 |
Totale rente | € 215.608,52 |
Totaal terug te betalen | € 515.608,52 |
Rente en aflossing per maand
Moment | Rente | Aflossing | Restschuld |
|---|---|---|---|
Maand 1 | € 1.000,00 | € 432,25 | € 299.567,75 |
Maand 181 (na 15 jaar) | circa € 645 | circa € 787 | circa € 192.800 |
Maand 360 | circa € 5 | circa € 1.427 | € 0 |
Zo zie je de opbouw van de annuïteit en het aflossingsschema in het klein: de maandlast blijft € 1.432,25, maar de opbouw verandert gedurende de looptijd. Het aflossingsdeel groeit van ruim 30% naar bijna 100%.
Annuïteitenhypotheek berekenen: bruto en netto maandlast
Bij een annuïteitenhypotheek berekenen werkt de tool met de bruto maandlasten. Dat zijn de maandlasten voordat je hypotheekrenteaftrek meetelt. De netto maandlasten van een annuïteitenhypotheek zijn lager, maar stijgen in de loop van de jaren. Je betaalt namelijk steeds minder rente en houdt daardoor minder van het fiscale voordeel over. Het verschil tussen bruto en netto maandlasten wordt dus kleiner.
Na de rentevaste periode
De berekening gaat uit van één rente voor de hele looptijd. Na je rentevaste periode krijg je een nieuwe rente. Je maandlast verandert dan, omdat de restschuld en de resterende looptijd opnieuw worden doorgerekend.
Annuïteit of lineair: wat is het verschil?
Bij een lineaire hypotheek los je elke maand hetzelfde bedrag af, dus de rente en de maandlast dalen. Hieronder zie je beide vormen bij € 300.000, 4% en 30 jaar.
Annuïteit | Lineair | |
|---|---|---|
Maandlast eerste maand | € 1.432,25 | € 1.833,33 |
Maandlast laatste maand | € 1.432,25 | circa € 836 |
Verloop maandlast | Gelijk | Daalt elke maand |
Totale rente | € 215.608,52 | € 180.500 |
Lineair kost in dit voorbeeld € 35.108,52 minder rente. Daar staat tegenover dat de startlast ruim € 400 hoger ligt, en dat verklaart waarom annuïteit vaker wordt gekozen. De nadelen van een annuïteitenhypotheek zijn de hogere totale rente en de langzame aflossing in de eerste jaren. Het voordeel is een lagere en vaste startlast.
Annuïteit berekenen met extra aflossing of slottermijn
Extra aflossen
Extra aflossen verlaagt je restschuld direct. Neem het voorbeeld van € 300.000, 4% en 30 jaar met € 200 extra per maand. Je betaalt dan € 1.632,25 per maand en bent na circa 286 maanden klaar. Dat is ruim 6 jaar eerder, en je betaalt circa € 50.400 minder rente. De extra aflossingen korten dus de looptijd van de hypotheek in.
Controleer je voorwaarden voordat je extra aflost, want daarin staat hoeveel je extra af te lossen mag. Veel geldverstrekkers staan jaarlijks 10% tot 20% van de hoofdsom boetevrij extra aflossen toe.
Slottermijn en restschuld
Bij een slottermijn blijft er aan het einde van de looptijd een restbedrag over. Je maandlast is daardoor lager, maar je moet dat restbedrag in één keer betalen of herfinancieren. De formule wordt dan:
Formule met slottermijn
M = (H − S ÷ (1 + i)^n) × i ÷ (1 − (1 + i)^−n)
Hierbij is S de slottermijn.
Annuïteit berekenen in Excel met de functie BET
In een Nederlandstalige Excel gebruik je de functie BET. Zet het leenbedrag negatief, anders krijg je een negatieve maandlast.
Wat | Formule | Uitkomst |
|---|---|---|
Maandlast | =BET(4%/12;360;-300000) | € 1.432,25 |
Rente in maand 1 | =IBET(4%/12;1;360;-300000) | € 1.000,00 |
Aflossing in maand 1 | =PBET(4%/12;1;360;-300000) | € 432,25 |
Totale rente | =BET(4%/12;360;-300000)*360-300000 | € 215.608,52 |
Gebruik je een Engelstalige Excel of Google Sheets, dan heten de functies PMT, IPMT en PPMT en scheid je de argumenten met een komma.
Annuïteit berekenen voor een lening
De formule werkt ook voor een persoonlijke lening of autolening. Bij een lening van € 10.000 met 6% rente en een looptijd van 5 jaar is de maandlast € 193,33. Je betaalt dan in totaal circa € 1.600 rente.
Betaal je per kwartaal, of gaat het om een jaarlijkse annuïteit? Gebruik dan de rente per periode en het aantal periodes. Bij een kwartaalbetaling is dat de jaarrente gedeeld door 4 en het aantal jaren maal 4.
Leningverstrekkers noemen vaak de effectieve rente. Die ligt iets hoger dan de nominale rente, omdat er rente op rente en kosten in zitten. Vul in de tool de nominale rente uit je offerte in.
Let op bij je eigen berekening
Conclusie
Bij een annuïteit betaal je over de hele looptijd een vast bruto bedrag, waarvan het rentedeel daalt en het aflossingsdeel stijgt. In het voorbeeld van € 300.000 is dat € 1.432,25 per maand, met € 215.608,52 aan totale rente. Lineair kost minder rente maar begint met hogere maandlasten, en met extra aflossen of een slottermijn verandert je looptijd of maandlast. Vul je eigen leenbedrag, rente en looptijd in de tool in om te zien wat dat voor jouw situatie betekent.